
Wielu przedsiębiorców rozważa lub już zdecydowało o zmianie formy opodatkowania i skorzystaniu z tzw. Estońskiego CIT. Rzeczywiście warunki wejścia do systemu zmieniły się na korzyść firm, jednak mechanizm nie wyłącza zupełnie opodatkowania, a je odracza. W praktyce może się okazać, że bardziej opłacalne jest opodatkowanie prowadzonej działalności na dotychczasowych zasadach i skorzystanie z ulg rozwojowych i innowacyjnych dostępnych dla każdego przedsiębiorcy.
Cit Estoński
Estoński CIT pozwala na odroczenie opodatkowania dochodu spółki do czasu dystrybucji zysku do wspólnika. W takim przypadku stawka ryczałtu (estońskiego CIT płaconego przez spółkę) wynosi:
- 10% dla małych podatników,
- 20% dla pozostałych podatników.
 Otrzymany ze spółki zysk podlega opodatkowaniu u udziałowca (co do zasady 19% PIT). Biorąc jednak pod uwagę specjalny mechanizm, pozwalający udziałowcowi na odliczenie części podatku zapłaconego przez spółkę, podatek wspólnika wynosi odpowiednio 10% (gdy zysk wypłaca mały podatnik) i 5% (gdy zysk wypłaca duży podatnik).
Nominalna efektywna stawka podatku dochodowego (PIT i CIT) wynosi zatem odpowiednio 20% (u małych podatników) i 25% (u dużych podatników).
Z CIT-u Estońskiego mogą skorzystać przedsiębiorcy opodatkowani podatkiem dochodowym od osób prawnych, pod warunkiem że:
- nie posiadają podmiotów zależnych,
- jej wspólnikami są wyłącznie osoby fizyczne,
- zatrudniają więcej niż 3 pracowników na UoP (lub na podstawie innej umowy podlegającej ZUS), przez okres co najmniej 300 dni,
- spółka osiąga większość swojego przychodu z działalności operacyjnej (przychody pasywne m.in. z wierzytelności, odsetek, poręczeń i gwarancji nie mogą stanowić więcej niż 50% przychodów).
Należy podkreślić, że spółka w ramach opodatkowania ryczałtem będzie zobowiązana zapłacić podatek również od innych form podziału zysku niż dywidendy (przykładowo dochód z tzw. ukrytych zysków lub wydatków niezwiązanych z działalnością gospodarczą).
Ulga rozwojowa – zmniejszenie kwoty podatku do zapłaty
W przypadku firm inwestujących w rozwój swojej działalności znacznie bardziej opłacalne może okazać się opodatkowanie na dotychczasowych zasadach i wykorzystanie dostępnych ulg:
Wskazane ulgi przysługują wszystkim przedsiębiorstwom, niezależnie od wielkości czy branży.
Każda firma, która m.in:
- tworzy lub modyfikuje swoje produkty, usługi
- tworzy i ulepsza maszyny, urządzenia wykorzystywane do produkcji
- doskonali procesy technologiczne np. celem zwiększenia wydajności produkcji bądź jej optymalizacji – zmniejszenia kosztów produkcji
- projektuje narzędzia, formy,
- opracowuje nowe receptury, formulacje
- testuje, przeprowadza próby technologiczne
może skorzystać z mechanizmu ulgi rozwojowej, który pozwala zaoszczędzić do 38 % wydatków ponoszonych na realizację tych działań.
Co bardziej się opłaca ?
Przygotowaliśmy porównanie tych dwóch rozwiązań.
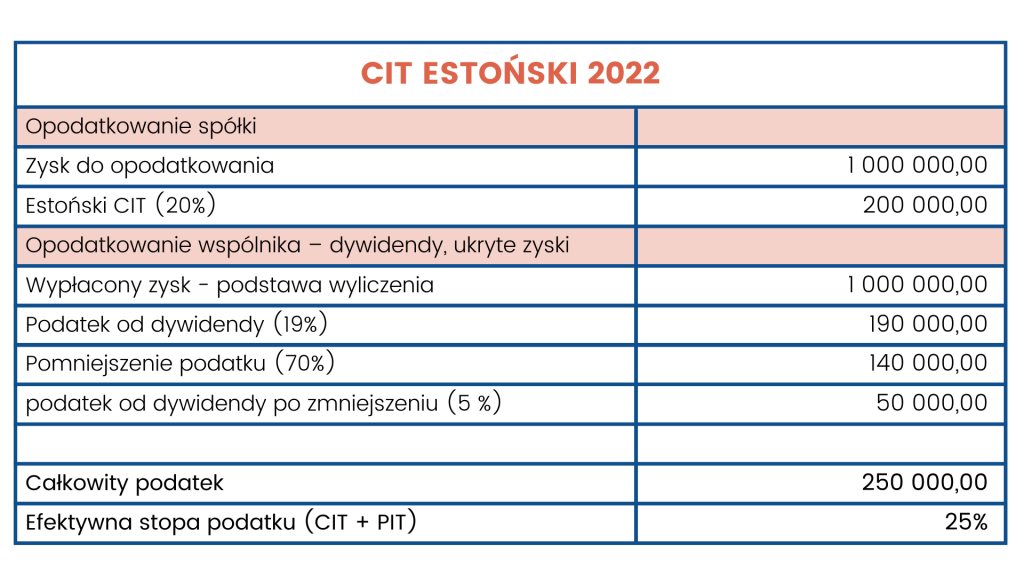
W przypadku zastosowania estońskiego CIT nie ma możliwości skorzystania z dostępnych ulg. Zatem wszelkie koszty ponoszone na rozwój produktów, usług i procesów nie mogą być wykazane w formie dodatkowych odliczeń.
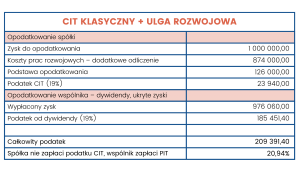
W przedstawionym przykładzie wykazujemy 874 000 zł ponoszonych na działalność rozwojową.
Na potrzeby wyliczeń uwzględniliśmy roczne koszty wynagrodzeń 16 pracowników przy stawce 6500 zł (koszt pracodawcy). Założyliśmy, że ci pracownicy poświęcają 50 % swojego czasu pracy na pracę nad rozwojem produktów i technologii. Dodatkowo koszty materiałów i amortyzacji w wysokości 250 000 zł.
Od 2022 roku pakiet ulg dla przedsiębiorców się znacznie rozszerzył, co umożliwia osiąganie jeszcze większych oszczędności. Odliczenie kosztów wynagrodzeń wynosi 200 %, co oznacza, że dla przedstawionego przykładu dodatkowe odliczenie od podstawy opodatkowania wyniesie 1 498 000 zł (doliczamy dodatkowe 624 000 zł kosztów wynagrodzeń).
Mechanizm ulgi rozwojowej pozwala na zmniejszenie podatku płaconego przez spółkę. Jeżeli firma ponosi koszty działalności rozwojowej na poziomie równym osiąganym zyskom podlegającym opodatkowaniu to mechanizmem ulgi możemy zmniejszyć podatek do 0. W takim przypadku podatek będzie płacony wyłącznie przez wspólnika w momencie dystrybucji zysku (19% podatku w porównaniu do 25 % w systemie estońskiego CIT). Jeżeli firma zdecyduje się na pozostawienie zysku w firmie np. na potrzeby kolejnych inwestycji lub jako “poduszkę finansową” nie zapłaci podatku.
Zmiany, jakie wprowadzono do założeń estońskiego CIT, są korzystniejsze w porównaniu do obowiązujących w 2021 roku. Nie mniej warto podkreślić, że estoński CIT to odroczenie opodatkowania, a nie jego zupełne wyłączenie. Ponadto to rozwiązanie dla określonej grupy przedsiębiorstw. Natomiast ulgi rozwojowe i innowacyjne są dostępne dla każdego przedsiębiorcy i umożliwiają generowanie oszczędności w każdym roku podatkowym. Stosując ulgę rozwojową możesz osiągnąć te same, a nawet większe korzyści jak z zastosowania estońskiego CIT.

